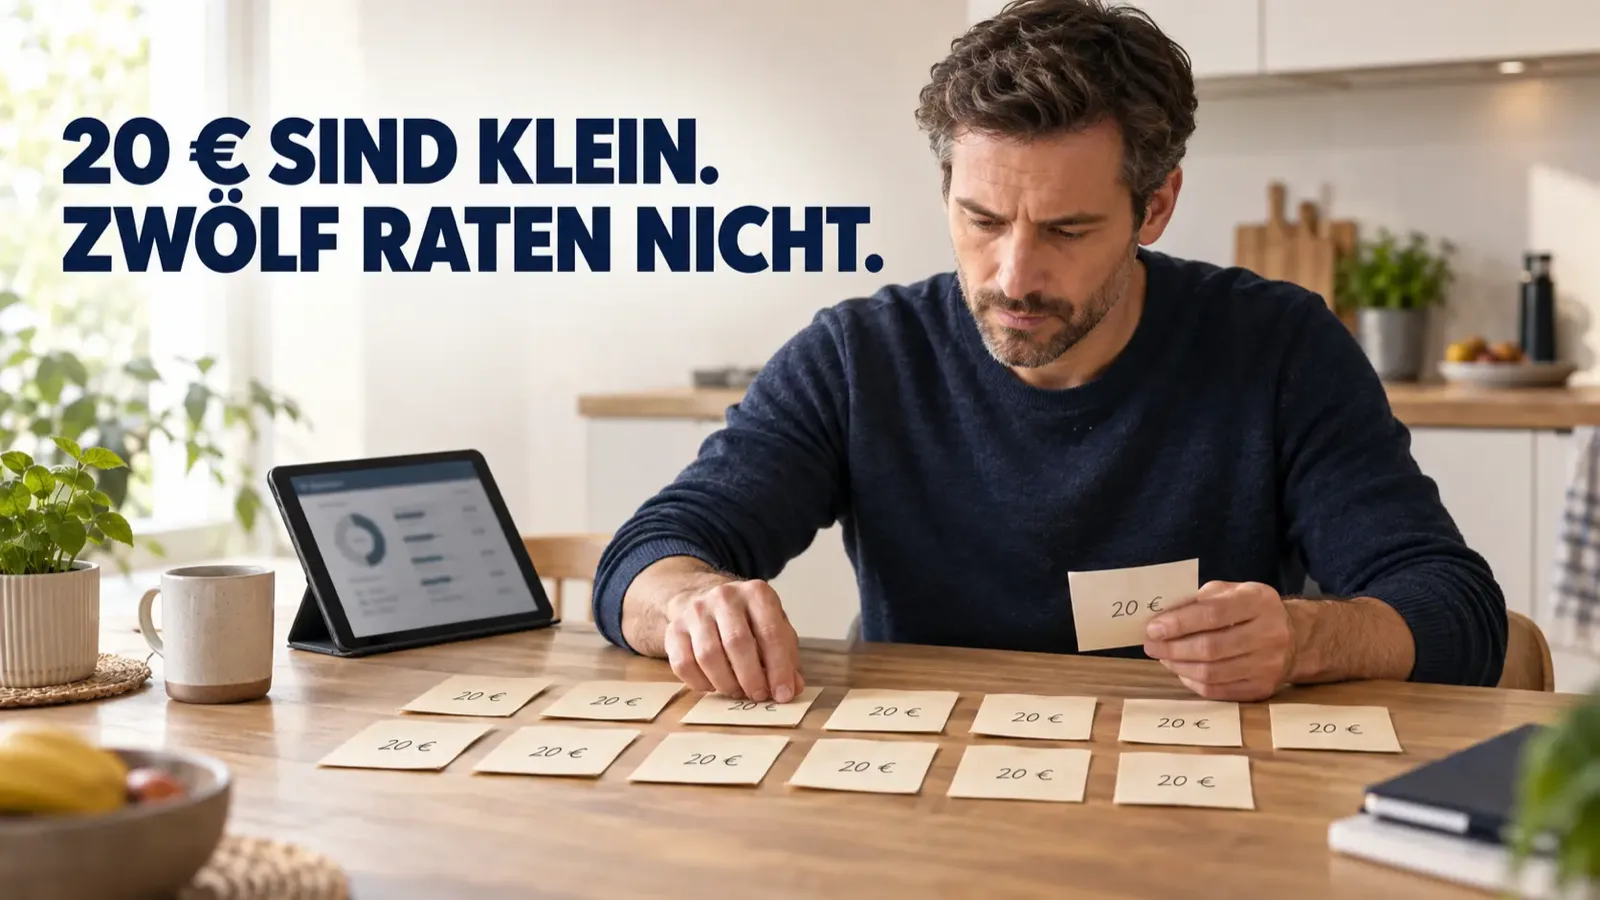
Eine Monatsrate von 20 oder 30 Euro klingt selten bedrohlich. Sie passt noch ins Budget, der gewünschte Kauf ist sofort möglich und die Belastung verteilt sich bequem über mehrere Monate. Genau deshalb werden kleine Finanzierungen im Alltag schnell zur Selbstverständlichkeit.
Problematisch wird es meist nicht durch einen einzelnen Vertrag. Die Belastung entsteht, wenn mehrere Raten parallel laufen und jede neue Entscheidung nur für sich betrachtet wird. Aus vielen überschaubaren Beträgen kann so eine feste monatliche Summe werden, die kaum noch Raum für Veränderungen lässt.
Kleine Beträge werden selten als Schulden wahrgenommen
Bei einem klassischen Darlehen ist die Verpflichtung offensichtlich. Bei einem Ratenkauf, einer späteren Zahlung oder einer monatlichen Teilzahlung fühlt sich derselbe Zusammenhang oft weniger verbindlich an. Der Kauf steht im Vordergrund, während die zukünftige Belastung im Hintergrund bleibt.
Hinzu kommt, dass viele Beträge automatisch abgebucht werden. Solange das Konto gedeckt ist, entsteht zunächst kein akuter Handlungsdruck. Trotzdem ist ein Teil des kommenden Einkommens bereits fest vergeben, bevor Miete, Energie, Lebensmittel und andere laufende Kosten berücksichtigt wurden.
Die entscheidende Zahl ist deshalb nicht die Höhe einer einzelnen Rate. Wichtig ist die Summe aller monatlichen Verpflichtungen und die Frage, wie viel Einkommen danach tatsächlich noch frei verfügbar bleibt.
Der monatliche Spielraum schrumpft schleichend
Mehrere kleine Raten entstehen meist nicht innerhalb eines Tages. Eine Finanzierung endet erst in zehn Monaten, eine andere läuft noch zwei Jahre und zwischendurch kommt eine weitere hinzu. Dadurch verschiebt sich die finanzielle Grenze langsam.
Im Alltag fällt dieser Prozess häufig erst auf, wenn etwas Unvorhergesehenes passiert. Eine Reparatur, eine Nebenkostennachzahlung oder eine höhere Versicherungsprämie trifft dann auf ein Budget, das bereits vollständig gebunden ist. Obwohl alle bisherigen Raten pünktlich bezahlt wurden, fehlt plötzlich das Geld für die zusätzliche Ausgabe.
Das erklärt, warum finanzielle Überlastung auch ohne offene Mahnungen bestehen kann. Pünktliche Zahlungen zeigen lediglich, dass die Verpflichtungen bisher bedient wurden. Sie sagen noch nichts darüber aus, wie stabil die gesamte Situation ist.
Nicht jede monatliche Abbuchung ist gleich
Für einen realistischen Überblick sollten regelmäßige Zahlungen unterschieden werden. Ein kündbares Abonnement ist etwas anderes als eine vertraglich vereinbarte Finanzierungsrate. Auch Kreditkartenteilzahlungen, Dispozinsen oder Zahlungen mit wechselnder Höhe müssen gesondert betrachtet werden.
Eine einfache Aufstellung kann helfen:
- Notieren Sie alle laufenden Raten und Teilzahlungen
- Ergänzen Sie die jeweilige Restlaufzeit und – soweit bekannt – den offenen Restbetrag
- Erfassen Sie variable Belastungen wie Kreditkarten- oder Dispozinsen separat
- Addieren Sie alle Beträge zu einer monatlichen Gesamtsumme
- Prüfen Sie, welcher frei verfügbare Betrag nach sämtlichen Fixkosten übrig bleibt
Erst in dieser Gesamtansicht wird sichtbar, ob die einzelnen Raten noch tragbar sind oder bereits einen zu großen Teil des Einkommens beanspruchen.
Warnzeichen, die leicht übersehen werden
Die Belastungsgrenze zeigt sich nicht immer durch eine unbezahlte Rechnung. Häufig treten vorher andere Veränderungen auf:
- Neue Anschaffungen können nur noch über weitere Raten finanziert werden
- Lebensmittel oder Alltagskosten werden zunehmend über den Dispokredit bezahlt
- Eine Rate wird mit dem verfügbaren Rahmen einer Kreditkarte ausgeglichen
- Notwendige Ausgaben werden regelmäßig auf den nächsten Monat verschoben
- Selbst kleine Preissteigerungen bringen den Haushaltsplan aus dem Gleichgewicht
- Es besteht kein finanzieller Puffer für Reparaturen oder Nachzahlungen
Spätestens wenn alte Verpflichtungen nur noch durch neue finanziert werden können, reicht eine reine Ausgabenkontrolle meist nicht mehr aus. Dann sollte die gesamte Struktur der Verbindlichkeiten betrachtet werden.
Warum eine neue Finanzierung nicht automatisch hilft
Der Gedanke, mehrere kleinere Verpflichtungen durch einen neuen Kredit zusammenzufassen, wirkt zunächst logisch. Eine einzige Rate erscheint übersichtlicher als viele verschiedene Abbuchungen. Ob dadurch tatsächlich eine Entlastung entsteht, hängt jedoch von den Gesamtkosten, der Laufzeit und den individuellen Bedingungen ab.
Eine niedrigere Monatsrate kann allein daraus entstehen, dass sich die Rückzahlung über einen deutlich längeren Zeitraum erstreckt. Der monatliche Betrag sinkt, während die Verpflichtung möglicherweise länger bestehen bleibt oder insgesamt teurer wird. Ein neuer Kredit löst außerdem nicht automatisch das Problem, wenn der finanzielle Spielraum grundsätzlich zu gering ist.
Topmaxx24 vermittelt deshalb keine Kredite. Im Mittelpunkt steht die Vermittlung einer Finanzsanierung, bei der bestehende Verbindlichkeiten betrachtet und passende Sanierungsmöglichkeiten geprüft werden.
Eine Finanzsanierung setzt bei den bestehenden Verpflichtungen an
Wenn mehrere Verbindlichkeiten nicht mehr zuverlässig aus dem verfügbaren Einkommen bedient werden können, kann eine Finanzsanierung ein möglicher Weg sein. Dabei wird kein zusätzliches Geld aufgenommen. Stattdessen geht es darum, die vorhandene Situation transparent zu erfassen und über einen geeigneten Finanzsanierer eine realistische Regulierung zu entwickeln.
Welche Lösung infrage kommt, lässt sich nicht pauschal beantworten. Entscheidend sind unter anderem die Höhe und Art der Verbindlichkeiten, das verfügbare Einkommen und die persönliche Lebenssituation. Eine individuelle Prüfung ist deshalb wichtiger als ein vermeintlich einfacher Standardweg.
Der Überblick beginnt nicht beim Kontostand
Ein positiver Kontostand am Monatsanfang kann beruhigend wirken. Er zeigt jedoch nicht, welcher Anteil des Geldes durch laufende Raten bereits verplant ist. Wer seine finanzielle Situation realistisch einschätzen möchte, sollte deshalb nicht nur auf den aktuellen Kontostand schauen, sondern auf die kommenden Monate.
Viele kleine Verpflichtungen bleiben klein, solange sie gemeinsam tragbar sind. Wenn sie jedoch jeden freien Euro beanspruchen, entsteht aus überschaubaren Einzelbeträgen eine große Belastung. Diese Entwicklung früh zu erkennen, ist kein Eingeständnis des Scheiterns, sondern die Voraussetzung dafür, wieder handlungsfähig zu werden.
Hinweis: Dieser Beitrag enthält allgemeine Informationen und ersetzt keine individuelle Finanz-, Rechts- oder Schuldnerberatung. Topmaxx24 vermittelt Finanzsanierungen, jedoch keine Kredite.